Le crédit d’impôt recherche (CIR) reste le premier dispositif public de soutien à la R&D des entreprises en France. Il rembourse jusqu’à 30 % des dépenses de recherche, quels que soient le secteur et la taille de l’entreprise. Mais ses règles ont nettement évolué depuis la loi de finances pour 2025, et l’administration attend désormais des dossiers beaucoup plus documentés. Ce guide fait le point sur ce qui s’applique en 2026 : éligibilité, dépenses retenues, calcul, déclaration, remboursement et contrôle.
Le CIR en bref
- Taux : 30 % des dépenses éligibles jusqu’à 100 M€ (50 % dans les départements d’outre-mer), puis 5 % au-delà.
- Bénéficiaires : toutes les entreprises industrielles, commerciales ou agricoles soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu dans la catégorie des BIC ou BA, y compris les startups déficitaires.
- Utilisation : imputation sur l’impôt dû, report sur trois ans, puis remboursement. Les PME, jeunes entreprises et JEI peuvent obtenir un remboursement immédiat.
- Déclaration : formulaire 2069-A-SD, déposé avec le relevé de solde de l’impôt sur les sociétés.
- Contrôle : l’administration peut remettre en cause le crédit pendant trois ans, avec l’appui d’experts scientifiques du ministère de la Recherche.
Vous engagez des dépenses de R&D et souhaitez savoir ce que le CIR représente pour votre entreprise ? Échangez avec un expert CIR pour une première estimation.
Ce qui a changé : loi de finances 2025 et budget 2026
La loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025) a réduit l’assiette du CIR pour les dépenses engagées à compter du 15 février 2025 :
- Brevets et certificats d’obtention végétale : les frais de prise, de maintenance et de défense, ainsi que les dotations aux amortissements des brevets acquis, ne sont plus éligibles.
- Veille technologique : ces dépenses, auparavant retenues dans la limite de 60 000 € par an, sont exclues.
- Jeunes docteurs : le doublement des dépenses de personnel pendant 24 mois après la première embauche d’un docteur est supprimé. Leur rémunération reste éligible, mais au même titre que celle des autres chercheurs.
- Forfait de fonctionnement : il passe de 43 % à 40 % des dépenses de personnel.
Pour l’exercice 2025, il faut donc ventiler les dépenses selon qu’elles ont été engagées avant ou après le 15 février 2025, ce que prévoit le formulaire 2069-A-SD.
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) n’a pas modifié le taux, l’assiette ni les conditions du CIR. Le rétablissement du dispositif jeunes docteurs et le retour des dépenses de brevets, votés en première lecture à l’Assemblée nationale, n’ont pas été retenus dans le texte définitif. Le crédit d’impôt pour dépenses de recherche collaborative (CICo) a en revanche été prorogé.
Quels travaux sont éligibles au CIR ?
Le CIR finance des opérations de recherche, pas des projets d’innovation en général. La définition retenue par l’administration s’appuie sur le manuel de Frascati de l’OCDE, qui distingue trois catégories :
- La recherche fondamentale : des travaux théoriques ou expérimentaux visant à acquérir de nouvelles connaissances, sans application pratique directement envisagée.
- La recherche appliquée : des travaux originaux orientés vers un objectif pratique déterminé.
- Le développement expérimental : des travaux qui mobilisent des connaissances existantes pour lever une incertitude scientifique ou technique dans la conception de produits, de procédés ou de services nouveaux ou nettement améliorés.
Dans la pratique, la plupart des projets financés par le CIR relèvent du développement expérimental. Pour être éligible, une opération doit réunir cinq critères :
- Nouveauté : l’objectif est d’obtenir des connaissances que l’état de l’art ne fournit pas déjà.
- Créativité : les travaux reposent sur des concepts ou des hypothèses originaux.
- Incertitude : au démarrage, ni le résultat ni le coût ni le délai pour l’atteindre ne sont connus.
- Caractère systématique : les travaux sont planifiés, budgétés et leurs résultats sont consignés.
- Transférabilité ou reproductibilité : les résultats peuvent être reproduits et transmis.
La notion centrale est celle de verrou scientifique ou technique : une difficulté que les connaissances disponibles ne permettent pas de résoudre, même pour un spécialiste du domaine. Un développement complexe, coûteux ou innovant sur le plan commercial n’est pas éligible pour autant s’il ne se heurte à aucun verrou de cette nature. À l’inverse, une opération qui échoue reste éligible : c’est la démarche qui compte, pas le résultat.
Les travaux d’innovation qui ne franchissent pas ce seuil (conception de prototypes ou d’installations pilotes de produits nouveaux) peuvent relever, pour les PME, du crédit d’impôt innovation (CII), au taux de 20 % depuis le 1er janvier 2025 et dans la limite de 400 000 € de dépenses par an.
Les dépenses retenues dans l’assiette
Les dépenses de personnel
C’est généralement le premier poste. Sont retenus les salaires et charges sociales obligatoires des chercheurs et techniciens de recherche, au prorata du temps effectivement consacré aux opérations éligibles. Les chercheurs sont les scientifiques et ingénieurs travaillant à la conception ou à la création de connaissances, de produits ou de procédés nouveaux. Les techniciens travaillent en étroite collaboration avec eux. Ce suivi du temps doit pouvoir être justifié, par exemple au moyen de feuilles de temps ou d’un outil de gestion de projet.
Les dotations aux amortissements
Les immobilisations créées ou acquises à l’état neuf et affectées directement à la recherche (équipements, matériels de laboratoire, bancs d’essai) sont retenues pour leurs dotations aux amortissements, au prorata de leur utilisation pour les opérations de R&D.
Le forfait de fonctionnement
Les frais de fonctionnement ne sont pas retenus au réel mais forfaitairement : 40 % des dépenses de personnel (43 % pour les dépenses engagées avant le 15 février 2025) et 75 % des dotations aux amortissements. Ce forfait représente souvent une part significative du crédit.
La sous-traitance de recherche
Les travaux confiés à des organismes publics ou à des prestataires privés agréés par le ministère de la Recherche sont éligibles, dans des limites précises :
- 2 M€ par an pour les sous-traitants ayant des liens de dépendance avec l’entreprise ;
- 10 M€ par an au total ;
- trois fois le montant des autres dépenses de recherche de l’entreprise.
Le sous-traitant doit être agréé à la date d’engagement des dépenses : c’est un point à vérifier avant de signer un contrat de prestation.
Les dépenses de normalisation
Les frais liés à la normalisation des produits de l’entreprise restent également éligibles, dans les conditions prévues par le Code général des impôts.
Les montants à déduire
Les subventions publiques reçues pour les opérations éligibles sont déduites de l’assiette l’année de leur encaissement. Depuis 2025, cette règle vise aussi les aides versées par des organismes de droit privé chargés d’une mission de service public. Les avances remboursables sont déduites l’année de leur perception et réintégrées l’année de leur remboursement. Les sommes facturées à des tiers pour des travaux de recherche réalisés pour leur compte sont également à retrancher.
Exemple de calcul
Prenons une PME qui engage en 2026 les dépenses de R&D suivantes :
| Poste | Montant |
|---|---|
| Salaires et charges des chercheurs et techniciens (au prorata du temps R&D) | 300 000 € |
| Dotations aux amortissements du matériel de recherche | 20 000 € |
| Forfait de fonctionnement (40 % × 300 000 € + 75 % × 20 000 €) | 135 000 € |
| Sous-traitance à un laboratoire public | 50 000 € |
| Subvention Bpifrance encaissée pour le projet | − 60 000 € |
| Assiette du CIR | 445 000 € |
| CIR (30 %) | 133 500 € |
Si la PME n’est pas bénéficiaire, elle peut demander le remboursement immédiat de ce montant. On mesure aussi l’effet du forfait de fonctionnement : il représente à lui seul 40 500 € de crédit d’impôt.
Combien représente le CIR pour votre entreprise ? Nous estimons votre crédit et identifions les dépenses que vous ne valorisez pas encore.
Pour le détail de chaque poste de dépenses, des déductions et un exemple complet pas à pas, consultez notre article Calcul du crédit d’impôt recherche : méthode et exemple chiffré 2026.
Déclarer le CIR : calendrier et formalités
Le CIR est calculé par année civile et déclaré sur le formulaire 2069-A-SD, transmis par voie dématérialisée (EDI-TDFC) avec le relevé de solde de l’impôt sur les sociétés. Pour un exercice clos le 31 décembre, la date limite est donc le 15 mai de l’année suivante. Lorsque l’entreprise demande un remboursement, elle dépose aussi le formulaire 2573-SD.
Le dossier technique et financier n’est pas joint à la déclaration. Il doit cependant être prêt dès le dépôt, car c’est lui qui sera examiné en cas de contrôle ou de demande de remboursement.
Imputation, report et remboursement
Le crédit s’impute d’abord sur l’impôt dû au titre de l’année des dépenses. L’excédent est reporté sur les trois années suivantes, puis remboursé s’il n’a pas pu être utilisé. Certaines entreprises peuvent obtenir le remboursement immédiat de la créance :
- les PME au sens du droit européen ;
- les entreprises nouvelles, pendant leurs premières années d’existence ;
- les jeunes entreprises innovantes (JEI) ;
- les entreprises faisant l’objet d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire.
Pour les autres, la créance peut être mobilisée auprès d’un établissement de crédit, ou préfinancée par Bpifrance, afin de soulager la trésorerie sans attendre la fin du délai de report. Une demande de remboursement déclenche souvent un examen approfondi du dossier : c’est un moment où sa solidité compte particulièrement.
Besoin de trésorerie avant le remboursement ? Découvrez comment fonctionnent la mobilisation et le préfinancement du CIR.
Sécuriser son CIR face au contrôle
L’administration fiscale dispose d’un délai de trois ans pour contrôler le CIR. Elle peut solliciter le ministère de l’Enseignement supérieur et de la Recherche pour apprécier la réalité scientifique des travaux. Un redressement entraîne le reversement du crédit, assorti d’intérêts de retard et, le cas échéant, de pénalités. Les exigences de documentation se sont nettement renforcées ces dernières années.
Le dossier justificatif
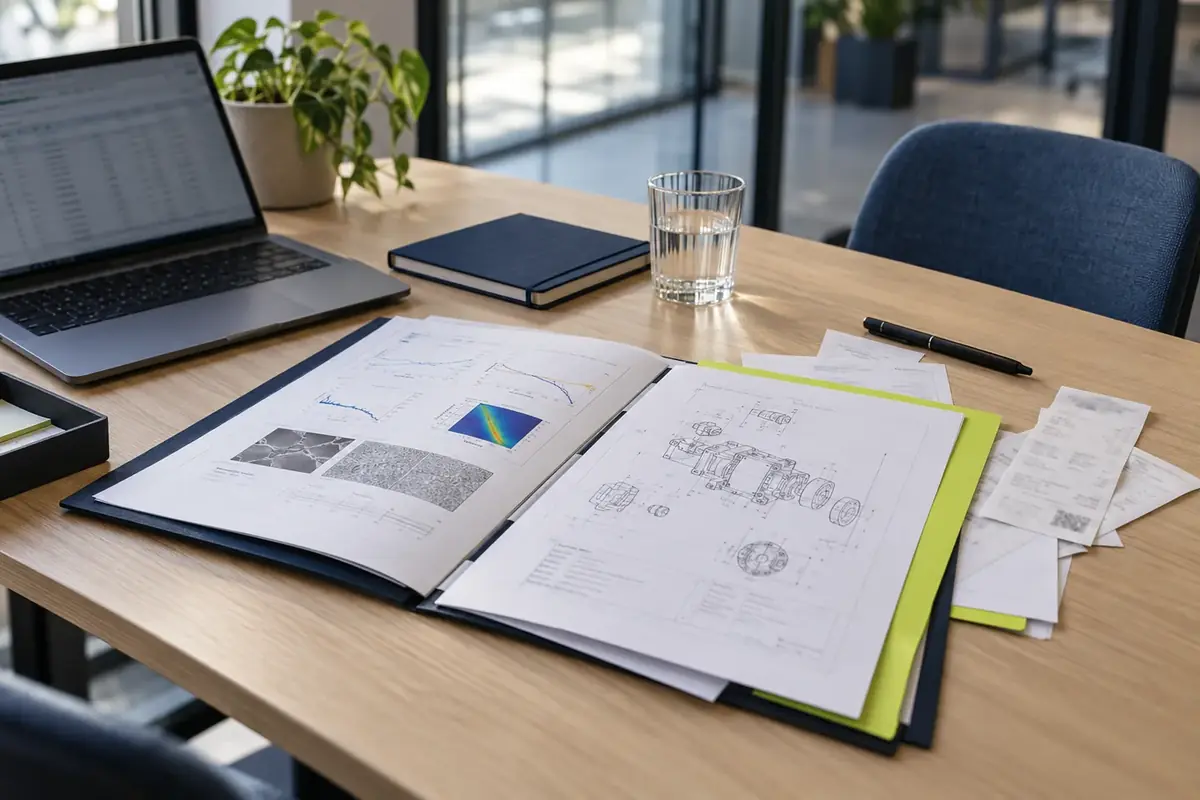
Un dossier défendable comporte deux volets. Le volet technique décrit, pour chaque opération, le contexte et l’objectif, l’état de l’art avec des références bibliographiques datées, les verrous identifiés, la démarche expérimentale (hypothèses, essais, résultats, échecs), les indicateurs de R&D et les moyens humains mobilisés. Le volet financier détaille le calcul de chaque poste et le rattache à des pièces probantes : contrats de travail, diplômes, CV, feuilles de temps, factures, tableaux d’amortissement, agréments des sous-traitants.
L’erreur la plus fréquente consiste à rédiger le dossier a posteriori, en décrivant un projet produit ou commercial plutôt que des travaux de recherche. Le dossier doit démontrer une démarche scientifique, pas présenter une réussite commerciale.
Le rescrit CIR
Pour sécuriser un projet en amont, l’entreprise peut interroger l’administration sur l’éligibilité de ses travaux (rescrit prévu à l’article L. 80 B, 3° du Livre des procédures fiscales). L’administration dispose de trois mois pour répondre, et son silence vaut accord. La réponse engage l’administration pour les travaux décrits, à condition que la description fournie soit exacte et complète.
Votre dossier CIR résisterait-il à un contrôle ? Faites-le relire par un expert avant le dépôt de votre déclaration.
Cumuler le CIR avec d’autres dispositifs
Le CIR se combine avec d’autres leviers, à condition de respecter quelques règles :
- CII : CIR et CII peuvent être déclarés la même année, mais une même dépense ne peut pas être retenue deux fois.
- JEI : le statut ouvre droit à des exonérations de charges sociales sur le personnel de R&D. Il est cumulable avec le CIR, dont l’assiette retient alors les charges effectivement payées.
- Subventions et avances remboursables : elles sont cumulables, mais viennent en déduction de l’assiette.
- Levée de fonds : un CIR bien documenté renforce la trajectoire de financement présentée aux investisseurs et réduit la dilution nécessaire pour financer la R&D.
Questions fréquentes
Une startup en perte peut-elle bénéficier du CIR ?
Oui. Le CIR n’est pas conditionné à l’existence d’un bénéfice. Une startup déficitaire qui a le statut de PME ou de JEI peut en obtenir le remboursement immédiat, ce qui en fait une source de trésorerie non dilutive.
Le développement logiciel est-il éligible au CIR ?
Il peut l’être, mais seulement lorsqu’il vise à lever un verrou scientifique ou technique, par exemple sur des algorithmes, des architectures ou des performances que l’état de l’art ne permet pas d’atteindre. Le développement d’une application avec des technologies maîtrisées n’est pas éligible, même s’il est innovant pour le marché.
Les dirigeants peuvent-ils être pris en compte ?
Oui, lorsqu’ils participent directement aux travaux de recherche en qualité de chercheurs. Leur rémunération est alors retenue au prorata du temps consacré à la R&D, à condition que ce temps soit justifié.
Peut-on déclarer le CIR d’une année passée ?
Oui, dans la limite du délai de réclamation : une déclaration rectificative peut être déposée jusqu’au 31 décembre de la troisième année suivant celle des dépenses. Les dépenses de 2023 peuvent ainsi encore être déclarées jusqu’au 31 décembre 2026.
Faut-il faire appel à un cabinet pour son CIR ?
Ce n’est pas obligatoire. En revanche, l’appréciation de l’éligibilité, la rédaction de l’état de l’art et la constitution du dossier justificatif demandent une expertise à la fois scientifique et fiscale. Un accompagnement permet d’éviter à la fois de sous-déclarer des travaux éligibles et de déclarer des dépenses qui ne résisteront pas à un contrôle.
À lire aussi : l’IP Box.
Faire le point sur votre CIR
Talas Partners accompagne les startups et PME innovantes dans l’évaluation de l’éligibilité de leurs travaux, le calcul de leur crédit et la constitution de dossiers CIR documentés et défendables. Nous articulons aussi le CIR avec le statut JEI, les aides Bpifrance et votre stratégie de levée de fonds.